效用最大化与马歇尔需求
在线课程
需求理论
从预算集紧性与极值定理出发建立 UMP,由严格拟凹性确立解的唯一性,推导 KKT 切点法则与角点准则,剖析马歇尔需求齐次性与瓦尔拉斯法则。
在第 1 章中,我们完成了偏好公理与效用函数的构建。当面对给定的市场价格向量 \(p \gg 0\) 与财富约束 \(w > 0\) 时,理性的消费者如何在预算集上追求效用最大化?本讲求解效用最大化问题(UMP),推导切点法则与角点判别准则,并剖析马歇尔需求函数的核心性质。
2.1 约束最优化框架与解的存在唯一性
在现代微观经济学中,消费者的决策环境由两个基本要素构成:代表主观满足程度的连续效用函数 \(u(x)\),以及代表客观购买能力的预算集(budget set)。
1. 预算集的几何与拓扑性质
设经济中存在 \(L\) 种商品,消费集为非负实数欧氏空间 \(X = \mathbb{R}_{+}^{L}\)。给定正的价格向量 \(p = (p_1, \dots, p_L) \gg 0\) 与正财富水平 \(w > 0\),消费者的预算集定义为所有买得起的消费束集合:
\[B_{p,w} = \{x \in \mathbb{R}_{+}^{L} \mid p \cdot x \le w\}\]
预算集具有优良的拓扑性质:
- 非空性:原点 \(0 \in \mathbb{R}_{+}^{L}\) 满足 \(p \cdot 0 = 0 < w\),故 \(B_{p,w} \neq \emptyset\);
- 闭性:预算不等式 \(p \cdot x \le w\) 与非负约束 \(x \ge 0\) 由弱不等式定义,映射 \(x \mapsto p \cdot x\) 连续,因而预算集是闭集;
- 有界性:由于严格正价格假设 \(p \gg 0\),对任意 \(l \in \{1, \dots, L\}\),均有 \(x_l \le \frac{w}{p_l}\)。整个预算集被限制在紧致超长方体 \(\prod_{l=1}^L [0, \frac{w}{p_l}]\) 之内;
- 凸性:若 \(x, y \in B_{p,w}\),则对任意 \(\alpha \in [0, 1]\),有 \(p \cdot (\alpha x + (1-\alpha)y) = \alpha p \cdot x + (1-\alpha) p \cdot y \le w\),故预算集为凸集。
在有限维欧氏空间中,闭且有界等价于紧集(compact set)。这一几何性质为最优化解的存在性提供了数学支柱。
2. 效用最大化问题(UMP)与魏尔斯特拉斯定理
消费者在预算集上追求效用最大化的决策行为,称为效用最大化问题(Utility Maximization Problem, UMP):
\[\max_{x \ge 0} \ u(x) \quad \text{s.t.} \quad p \cdot x \le w\]
重要定理:最优解的存在性(Weierstrass Theorem)
若效用函数 \(u: \mathbb{R}_{+}^{L} \to \mathbb{R}\) 连续,且市场价格满足 \(p \gg 0, w > 0\),则预算集 \(B_{p,w}\) 为非空紧集。根据极限分析中的魏尔斯特拉斯极值定理(Weierstrass Extreme Value Theorem),连续函数在非空紧集上必能取得最大值,即效用最大化问题必存在至少一个最优解。
3. 严格拟凹性确立解的唯一性
Weierstrass 定理保证了解的存在,但不保证解的唯一。若无差异曲线包含线段且该线段恰好与预算线重合,最优点可以是一个连续区间。
重要定理:最优解的唯一性
若效用函数 \(u(x)\) 在 \(\mathbb{R}_{+}^{L}\) 上具有严格拟凹性(即偏好具有严格凸性),则效用最大化问题的解是唯一的。
提示证明过程
采用反证法。假设存在两个互不相同的最优解 \(x, y \in B_{p,w}\)(\(x \neq y\)),使得 \(u(x) = u(y) = u^*\) 达到最大效用。
由于预算集 \(B_{p,w}\) 是凸集,对任意凸组合中点 \(z = \frac{1}{2} x + \frac{1}{2} y\),显然有:
\[p \cdot z = \frac{1}{2} p \cdot x + \frac{1}{2} p \cdot y \le \frac{1}{2} w + \frac{1}{2} w = w\]
故 \(z \in B_{p,w}\),即 \(z\) 是一个完全买得起的可行消费束。
然而,根据严格拟凹性的定义,对任意 \(x \neq y\) 且 \(u(x) = u(y)\),严格凸组合必产生严格更高的效用:
\[u(z) = u\left(\frac{1}{2} x + \frac{1}{2} y\right) > u(x) = u^*\]
这表明在可行集 \(B_{p,w}\) 内存在一个比假定最大值 \(u^*\) 更优的消费束 \(z\),与 \(x, y\) 为最优解的前提发生矛盾。因此,最优解必须唯一。
我们将效用最大化问题的最优解映射记为 \(x(p,w)\),称为马歇尔需求函数(Marshallian demand function,亦称瓦尔拉斯需求函数)。在严格拟凹假定下,\(x(p,w)\) 是单值函数;若仅满足弱拟凹,\(x(p,w)\) 则为需求对应(correspondence)。
2.2 库恩-塔克一阶条件与最优切点法则
当效用函数连续可微时,我们可以通过微积分工具解析求解 \(x(p,w)\)。由于消费量存在非负约束 \(x_l \ge 0\),该最优化问题是一个典型的不等式约束规划。
1. 库恩-塔克(KKT)条件推导
构建拉格朗日函数:
\[\mathcal{L}(x, \lambda) = u(x) + \lambda (w - p \cdot x)\]
其中 \(\lambda \ge 0\) 为预算约束的拉格朗日乘子。最优解 \(x^*\) 与乘子 \(\lambda^*\) 必须满足以下库恩-塔克一阶条件:
\[\begin{aligned} \frac{\partial \mathcal{L}}{\partial x_l} &= \frac{\partial u(x^*)}{\partial x_l} - \lambda^* p_l \le 0, \quad x_l^* \ge 0, \quad x_l^* \left( \frac{\partial u(x^*)}{\partial x_l} - \lambda^* p_l \right) = 0 \quad (\forall l = 1, \dots, L) \\ \frac{\partial \mathcal{L}}{\partial \lambda} &= w - p \cdot x^* \ge 0, \quad \lambda^* \ge 0, \quad \lambda^* (w - p \cdot x^*) = 0 \end{aligned}\]
根据局部非餍足性(LNS),消费者必穷尽预算 \(p \cdot x^* = w\);在商品边际效用严格为正(\(\nabla u(x^*) \gg 0\))的常规假设下,预算约束的拉格朗日乘子严格为正 \(\lambda^* > 0\)。
2. 内点解与边际替代率切点法则
若最优解落在消费集内部,即所有商品购买量均严格为正(\(x_l^* > 0, \forall l\)),根据互补松弛条件,一阶导数必须严格取等号:
\[\frac{\partial u(x^*)}{\partial x_l} = \lambda^* p_l \qquad (\forall l = 1, \dots, L)\]
对任意两件商品 \(l\) 与 \(k\),两式相除立即消去乘子 \(\lambda^*\):
\[ \begin{aligned} \frac{\partial u(x^*) / \partial x_l}{\partial u(x^*) / \partial x_k} = \frac{p_l}{p_k} \quad \iff \quad \operatorname{MRS}_{lk}(x^*) = \frac{p_l}{p_k} \end{aligned} \]
等价地,将其改写为“每一元钱带来的边际效用均等化”:
\[\frac{\partial u(x^*) / \partial x_l}{p_l} = \frac{\partial u(x^*) / \partial x_k}{p_k} = \lambda^*\]
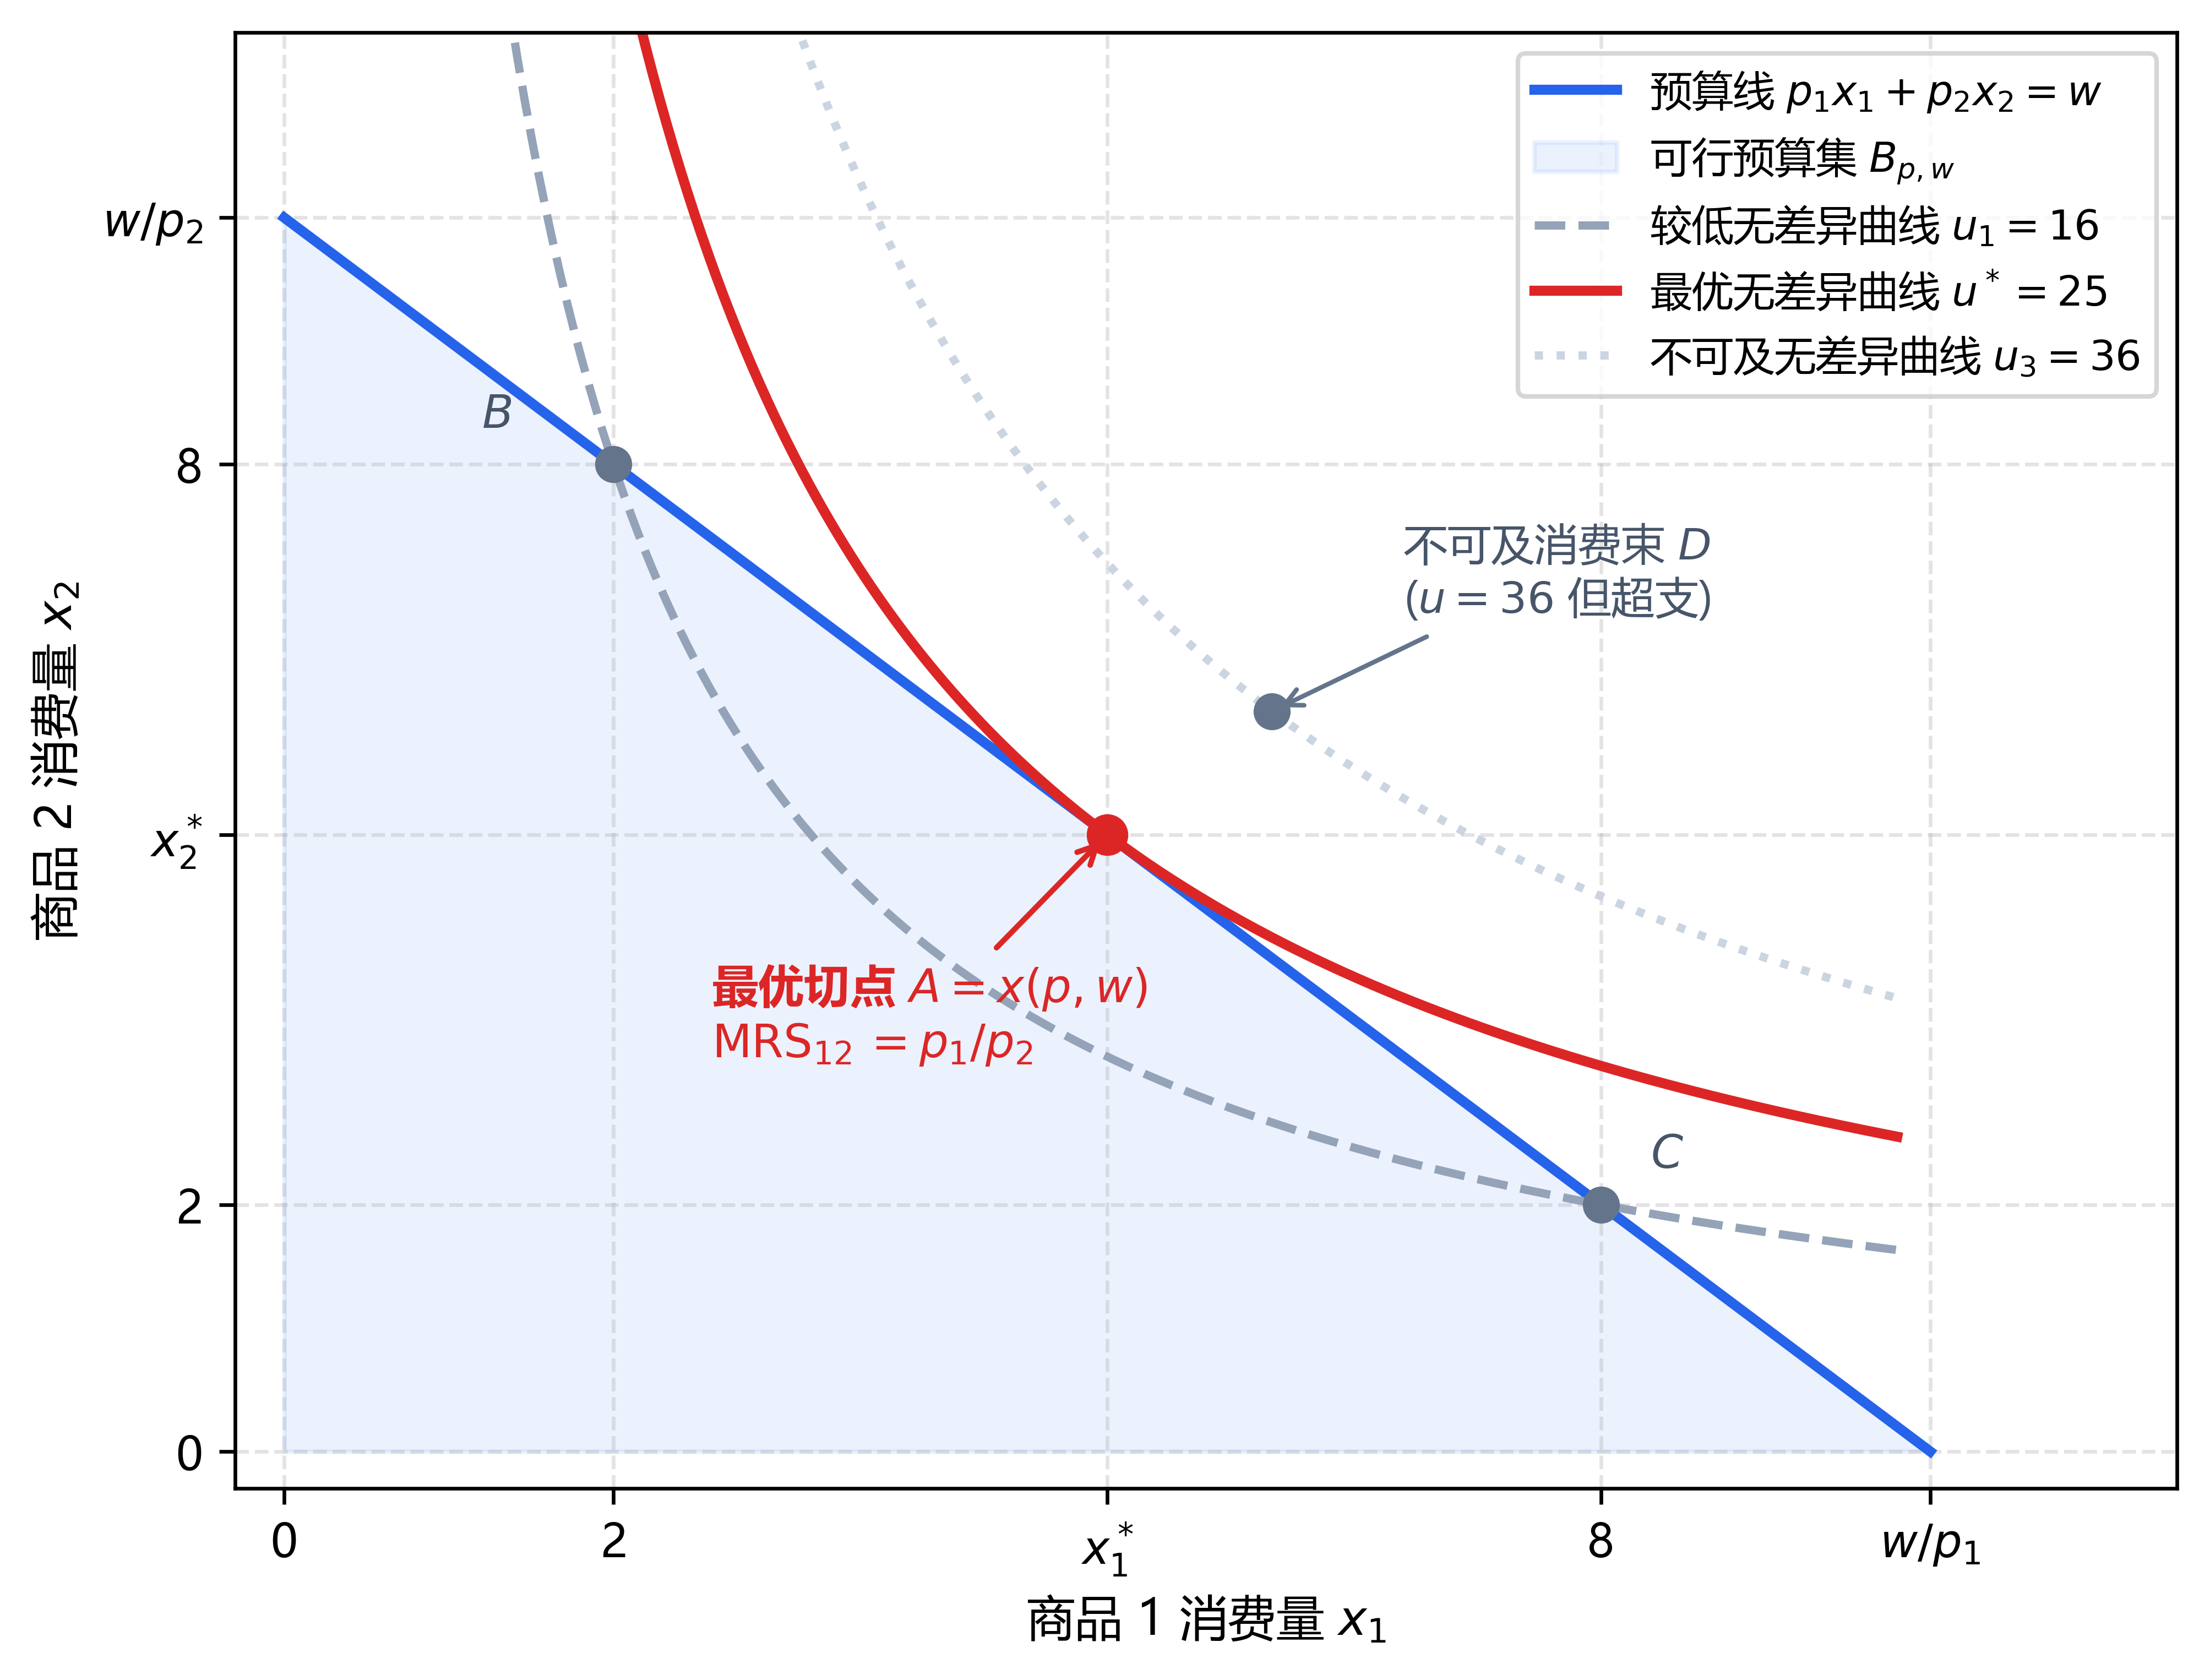
这个简单优雅的比值揭示了消费者最优决策的经济学本质: - 主观评价与客观代价的对齐:左侧 \(\operatorname{MRS}_{lk}\) 是消费者主观上为了多得一单位商品 \(l\) 愿意放弃的商品 \(k\) 数量;右侧 \(p_l / p_k\) 是市场上多买一单位商品 \(l\) 必须付出的商品 \(k\) 真实成本; - 均等边际原则:如果将最后一元钱花在商品 \(l\) 上的效用增量高于商品 \(k\),消费者只需少买一元钱的商品 \(k\)、多买一元钱的商品 \(l\),就能在总支出不变的前提下提升总效用。只有当各商品的“性价比”(单位货币边际效用)完全相等时,调配过程才告终止。
如 图 1 所示: - 消费束 \(B\) 与 \(C\) 虽然耗尽了消费者的全部财富(落在预算线上),但由于未达到切点状态,消费者在此处的无差异曲线穿透了预算集内部,效用仅为 \(u_1 = 16\); - 消费束 \(D\) 虽能提供高达 \(u_3 = 36\) 的满足感,但已完全溢出预算线外,不可行; - 唯有在切点 \(A\) 处,无差异曲线与预算线精确相切,预算线成为无差异曲线在该点的支撑超平面,消费者在既定预算下实现了最高的效用水平。
2.3 充分性保证与边界角点解判别
求导找切点是解决最优化问题的标准操作,但必须追问:KKT 条件何时足以保证找到的一定是全局最大值?如果不相切,最优解会在哪里?
1. KKT 条件为充分条件的理论前提
KKT 一阶条件通常只是极值的必要条件。要使其成为充分条件,目标函数与约束集必须满足凸优化要求:
- 效用函数 \(u(x)\) 满足拟凹性(或凹性);
- 效用函数满足局部非餍足性(LNS)或单调性;
- 梯度非零 \(\nabla u(x) \neq 0\)(排除了极值点为局部拐点或饱和点的病态情况)。
若效用函数不满足拟凹性(例如无差异曲线凹向原点),切点条件找出的可能是效用极小值点,而非极大值点。
2. 角点解(Corner Solution)
在现实消费中,人们并不一定会购买市场上的每一种商品。当最优消费束落在坐标轴边界上(某些商品购买量为零)时,称为角点解。
此时,互补松弛条件允许不等式严格成立:
\[ \begin{aligned} \frac{\partial u(x^*)}{\partial x_1} - \lambda^* p_1 \le 0 \quad \text{且} \quad x_1^* = 0 \end{aligned} \]
\[ \begin{aligned} \frac{\partial u(x^*)}{\partial x_2} - \lambda^* p_2 = 0 \quad \text{且} \quad x_2^* = \frac{w}{p_2} > 0 \end{aligned} \]
两式联立立即可得:
\[ \begin{aligned} \operatorname{MRS}_{12}(0, w/p_2) = \frac{\partial u / \partial x_1}{\partial u / \partial x_2} \le \frac{p_1}{p_2} \end{aligned} \]
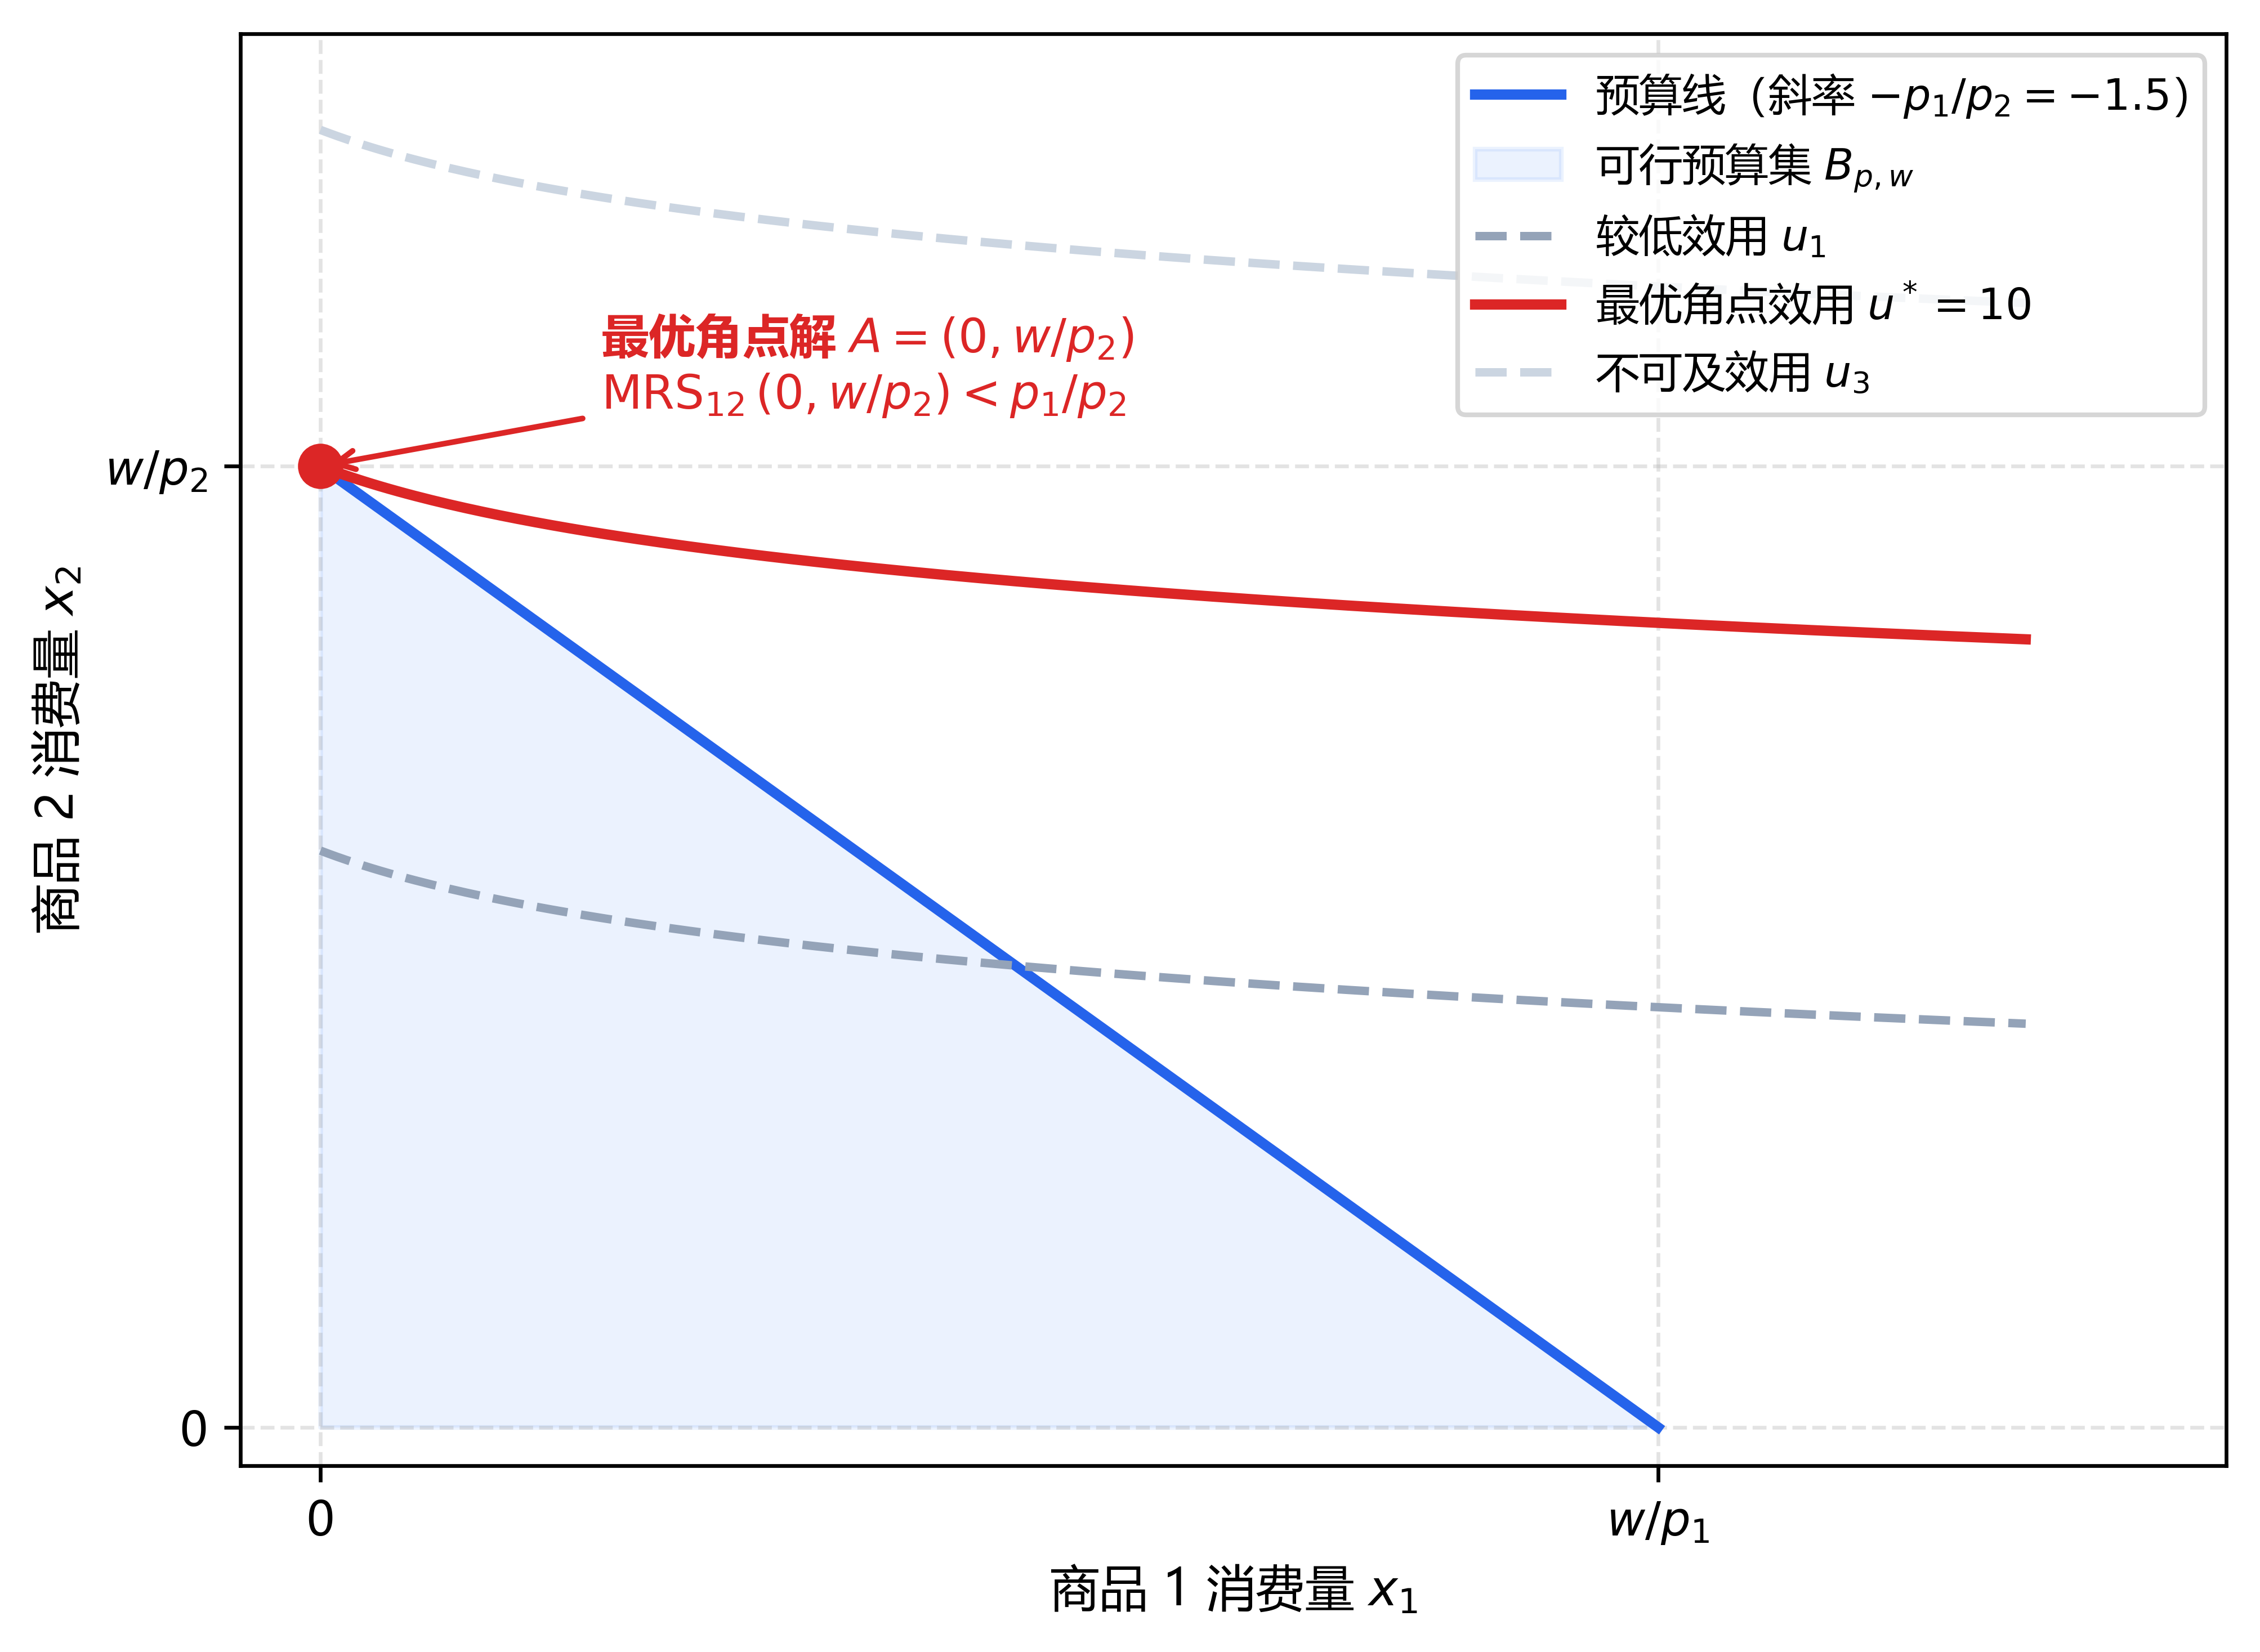
如 图 2 所示,当商品 1 相对于其价格带来的主观边际效用偏低时,无差异曲线在整个可行域内比预算线更加平缓(\(\operatorname{MRS}_{12} < p_1/p_2\))。消费者沿着预算线向左上方移动时,效用单调上升,最终被挤压在纵轴边界 \(A = (0, w/p_2)\) 处。这解释了消费者在面对性价比过低的商品时选择完全不消费的理性边界。
2.4 马歇尔需求函数的代数性质
由效用最大化问题解出的马歇尔需求函数 \(x(p,w)\),并非任意的数学映射,而是继承了效用结构与预算几何的核心约束。它在整体层面上必然服从以下两条结构性定律。
1. 零阶齐次性(Homogeneity of Degree Zero)
重要性质一:零阶齐次性(无货币幻觉)
对任意正的价格向量 \(p \gg 0\)、财富 \(w > 0\) 以及任意正实数标量 \(\alpha > 0\),马歇尔需求函数满足:
\[x(\alpha p, \alpha w) = x(p,w)\]
提示证明过程
考虑在价格 \(\alpha p\) 与财富 \(\alpha w\) 下的预算集:
\[\begin{aligned} B_{\alpha p, \alpha w} &= \{x \in \mathbb{R}_{+}^{L} \mid (\alpha p) \cdot x \le \alpha w\} \\ &= \{x \in \mathbb{R}_{+}^{L} \mid \alpha (p \cdot x) \le \alpha w\} \end{aligned}\]
两边同时除以严格正标量 \(\alpha > 0\),不等式方向不变:
\[B_{\alpha p, \alpha w} = \{x \in \mathbb{R}_{+}^{L} \mid p \cdot x \le w\} = B_{p,w}\]
这意味着价格和财富等比例扩大 \(\alpha\) 倍后,消费者的可行预算集根本没有发生任何物理改变。由于目标函数 \(u(x)\) 保持不变,在完全相同的约束集上求极值,最优解必然完全相同:
\[ \begin{aligned} x(\alpha p, \alpha w) = \arg\max_{x \in B_{\alpha p, \alpha w}} u(x) = \arg\max_{x \in B_{p,w}} u(x) = x(p,w) \end{aligned} \]
零阶齐次性排除了货币幻觉(money illusion):如果所有商品价格和个人收入同时翻倍,消费者的实质购买力没有发生分毫改变,理性决策自然原封不动。
由欧拉定理(Euler’s Theorem),将 \(x_l(\alpha p, \alpha w) = x_l(p,w)\) 关于标量 \(\alpha\) 求导并在 \(\alpha = 1\) 处展开,可以导出微分形式的齐次性恒等式:
\[ \begin{aligned} \sum_{k=1}^L p_k \frac{\partial x_l(p,w)}{\partial p_k} + w \frac{\partial x_l(p,w)}{\partial w} = 0 \qquad (\forall l = 1, \dots, L) \end{aligned} \]
若 \(x_l(p,w) > 0\),将其两边同除以 \(x_l\),可转化为需求价格弹性与财富弹性的形式:
\[\sum_{k=1}^L \varepsilon_{lk} + \varepsilon_{lw} = 0\]
这表明某种商品对所有价格的自价弹性与交叉价格弹性之和,必然等于其财富弹性的相反数。
2. 瓦尔拉斯法则(Walras’ Law / 预算穷尽)
重要性质二:瓦尔拉斯法则
若消费者的偏好满足局部非餍足性(LNS),则对任意 \(p \gg 0\) 与 \(w > 0\),马歇尔需求必然穷尽全部财富:
\[p \cdot x(p,w) = w\]
提示证明过程
采用反证法。假设最优解 \(x^* = x(p,w)\) 没有耗尽财富,即 \(p \cdot x^* < w\)。
由于 \(p \cdot x\) 是连续函数,在以 \(x^*\) 为中心的某个充分小的开球 \(B(x^*, \varepsilon)\) 内,所有消费束 \(y\) 都依然严格买得起(即 \(p \cdot y < w\))。
根据 LNS 假设,在该开球内必定存在某个消费束 \(x' \in B(x^*, \varepsilon)\),使得 \(x' \succ x^*\)。
这意味着存在一个切实买得起的消费束 \(x'\),其效用严格高于假定的最优解 \(x^*\),这与 \(x^*\) 是最大值点发生矛盾。因此,最优消费束必落在预算边界上,即 \(p \cdot x^* = w\)。
对瓦尔拉斯法则 \(p \cdot x(p,w) = \sum_{l=1}^L p_l x_l(p,w) \equiv w\) 进行全微分,可以导出微观理论中著名的两个加总恒等式:
- 恩格尔加总(Engel Aggregation):两边关于财富 \(w\) 求偏导: \[\sum_{l=1}^L p_l \frac{\partial x_l(p,w)}{\partial w} = 1\] 经济学含义:新增一元钱收入在所有商品上的边际支出增量之和必须等于这一元钱本身;
- 古诺加总(Cournot Aggregation):两边关于第 \(k\) 种商品价格 \(p_k\) 求偏导: \[\sum_{l=1}^L p_l \frac{\partial x_l(p,w)}{\partial p_k} + x_k(p,w) = 0\] 经济学含义:某种商品单价上涨带来的多项商品支出变动之和,恰好被该商品最初购买量所完全抵消。
2.5 柯布-道格拉斯效用需求封闭解
考虑微观经济学中最经典的二维柯布-道格拉斯效用函数(Cobb-Douglas utility):
\[u(x_1, x_2) = x_1^\alpha x_2^\beta \qquad (\alpha > 0, \beta > 0)\]
求解以下 UMP:
\[\max_{x_1, x_2 \ge 0} \ x_1^\alpha x_2^\beta \quad \text{s.t.} \quad p_1 x_1 + p_2 x_2 \le w\]
1. 解析求解过程
计算两商品的边际效用:
\[ \begin{aligned} \frac{\partial u}{\partial x_1} = \alpha x_1^{\alpha-1} x_2^\beta, \qquad \frac{\partial u}{\partial x_2} = \beta x_1^\alpha x_2^{\beta-1} \end{aligned} \]
根据内点切点法则,边际替代率等于相对价格:
\[ \begin{aligned} \operatorname{MRS}_{12} = \frac{\alpha x_1^{\alpha-1} x_2^\beta}{\beta x_1^\alpha x_2^{\beta-1}} = \frac{\alpha}{\beta} \frac{x_2}{x_1} = \frac{p_1}{p_2} \end{aligned} \]
整理得到两商品支出之间的固定比例关系:
\[p_2 x_2 = \frac{\beta}{\alpha} p_1 x_1\]
代入瓦尔拉斯法则 \(p_1 x_1 + p_2 x_2 = w\):
\[ \begin{aligned} p_1 x_1 + \frac{\beta}{\alpha} p_1 x_1 = w \quad \implies \quad p_1 x_1 \left( 1 + \frac{\beta}{\alpha} \right) = w \end{aligned} \]
解出马歇尔需求函数:
\[ \begin{aligned} x_1(p,w) = \frac{\alpha}{\alpha + \beta} \frac{w}{p_1}, \qquad x_2(p,w) = \frac{\beta}{\alpha + \beta} \frac{w}{p_2} \end{aligned} \]
2. 性质验证与经济学启示
观察求解结果: 1. 支出份额恒定:商品 1 的支出占总财富的比例恰好等于固定常数 \(\frac{p_1 x_1}{w} = \frac{\alpha}{\alpha + \beta}\),与任何商品价格均无关; 2. 零阶齐次性:若 \(p\) 与 \(w\) 同时乘以 \(\lambda > 0\),分子分母的 \(\lambda\) 相互抵消,需求量完全不变; 3. 自价需求弹性:\(\varepsilon_{11} = \frac{\partial x_1}{\partial p_1} \frac{p_1}{x_1} = -\frac{\alpha}{\alpha+\beta}\frac{w}{p_1^2} \cdot \frac{p_1}{\frac{\alpha}{\alpha+\beta}\frac{w}{p_1}} = -1\)(需求具有恒定的单位自价弹性); 4. 零交叉价格弹性:\(\frac{\partial x_1}{\partial p_2} = 0\),对商品 1 的需求不依赖商品 2 的价格。
柯布-道格拉斯效用以极简的代数形式完美展现了 UMP 的运作机制。然而,现实中的商品需求往往与交叉价格紧密相连,单价上涨引起的反应远比此案例丰富复杂。
关键术语
| 术语 | 英文对照 | 核心数学定义与性质 |
|---|---|---|
| 预算集 | Budget Set | \(B_{p,w} = \{x \in \mathbb{R}_{+}^{L} \mid p \cdot x \le w\}\),有限维欧氏空间中的非空紧凸集 |
| 效用最大化问题 | UMP | \(\max_{x \ge 0} u(x) \text{ s.t. } p \cdot x \le w\),在紧集上追求效用极值 |
| 马歇尔需求 | Marshallian Demand | \(x(p,w) = \arg\max_{x \in B_{p,w}} u(x)\),原问题关于价格与财富的解 |
| 切点法则 | Tangency Condition | \(\operatorname{MRS}_{lk} = p_l / p_k\),主观边际替代率与市场客观相对价格相等 |
| 零阶齐次性 | Homogeneity of Degree 0 | \(x(\alpha p, \alpha w) = x(p,w)\),杜绝货币幻觉的尺度无关性 |
| 瓦尔拉斯法则 | Walras’ Law | \(p \cdot x(p,w) = w\),局部非餍足性驱动下的预算全部穷尽 |
| 角点解 | Corner Solution | 最优消费落在坐标轴边界,边际性价比不足导致消费量为零 |
延伸阅读与下一讲预告
- 深入思考:在静态给定的价格与财富下,我们求出了最优消费束。但是,当外界环境发生变动(例如涨薪、或者某种商品降价)时,消费者的决策轨迹会呈现何种几何形态?
- 下一讲(2.2 财富效应与价格变动迷局):我们将展开严密的比较静态分析,推导财富扩张路径、恩格尔曲线与价格提供曲线,并揭示需求理论史上最迷人的反常现象——为什么吉芬商品会打破“越便宜买得越多”的经典常识?